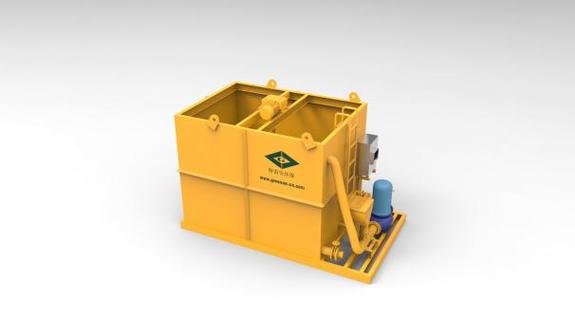
环境保护专用设备销售与税收优惠政策 财办税〔2015〕65号文解读与实务分析
一、政策背景与文件概述
财办税〔2015〕65号《财政部、国家税务总局、国家发改委关于开展节能节水环境保护专用设备企业所得税优惠政策执行情况调研等有关工作的通知》(以下简称“65号文”)是三部委联合发布的重要政策性文件。该文件旨在全面了解节能节水、环境保护专用设备企业所得税优惠政策的执行情况,发现政策落实中的问题,并为后续政策完善提供依据。对于从事环境保护专用设备销售的企业而言,该文件不仅关系到下游客户能否享受税收抵免,也间接影响专用设备市场的需求与销售策略。
二、环境保护专用设备企业所得税优惠政策要点
根据《中华人民共和国企业所得税法》及其实施条例,企业购置并实际使用《环境保护专用设备企业所得税优惠目录》范围内的专用设备,可按设备投资额的10%从企业当年应纳税额中抵免;当年不足抵免的,可在以后5个纳税年度结转抵免。65号文要求各地对上述政策的执行情况进行调研,重点包括:
- 企业购置专用设备是否实际投入使用;
- 设备是否属于优惠目录范围;
- 抵免税额的计算是否准确;
- 税收征管中存在的问题及建议。
对于环境保护专用设备销售方而言,理解上述政策有助于向客户准确传达税收优惠信息,提升产品竞争力。
三、环境保护专用设备销售的税务合规要点
(一)设备须列入优惠目录
销售方应确保所销售的环境保护专用设备属于《环境保护专用设备企业所得税优惠目录》所列类型,如:水污染治理设备、大气污染治理设备、固体废物处理设备、噪声控制设备等。若设备不在目录内,购买方无法享受税收抵免,可能影响销售成交。销售方应在合同中明确设备型号、技术参数与目录对应关系。
(二)销售方需提供合规凭证
购买方申请税收抵免时,通常需要提供设备购置发票、设备说明书、技术参数证明等资料。销售方应开具合规的增值税专用发票,并配合购买方提供设备属于优惠目录范围的说明文件,确保购买方顺利办理抵免。
(三)关注实际使用要求
政策要求设备“实际使用”,购买方在购置后5年内转让、出租的,应停止享受优惠并补缴已抵免税款。销售方在销售环节可提示客户注意该限制条件,但不得协助客户虚构使用场景。
四、65号文对专用设备销售市场的影响
65号文通过调研政策执行情况,可能推动优惠目录调整、征管流程优化,进而影响专用设备销售市场。若调研发现目录范围过窄,未来可能扩大目录,增加可享受优惠的设备种类,利好销售;若发现骗税风险突出,则可能加强审核,销售方需更谨慎地配合客户准备资料。调研中反映的“设备认定难”问题可能推动出台更明确的目录解释或技术标准,销售方应关注后续政策动态。
五、销售实务建议
- 建立目录对照机制:销售方应将产品线与优惠目录逐项比对,形成《产品-目录对应表》,便于快速响应客户咨询。
- 完善合同条款:在销售合同中增加“设备符合企业所得税优惠目录”的陈述与保证条款,明确双方在税收优惠申请中的配合义务。
- 加强客户培训:向客户讲解抵免政策要点及留存备查资料要求,降低客户税务风险,提升客户满意度。
- 关注政策更新:定期跟踪财政部、税务总局、发改委发布的目录修订及调研通知,及时调整销售策略。
- 防范虚开风险:严禁为协助客户获取抵免而虚构设备参数或开具不实发票,确保销售业务真实、合规。
六、
财办税〔2015〕65号文虽为调研通知,但其背后反映的环境保护专用设备税收优惠政策对销售市场具有实质性影响。环境保护专用设备销售企业应主动掌握政策要点,规范销售行为,既助力客户依法享受税收红利,也为自身的市场拓展与合规经营奠定基础。随着绿色税制体系的不断完善,专用设备销售与税收政策的协同将更加紧密,企业需持续关注政策动向,实现稳健发展。
如若转载,请注明出处:http://www.tj-aofeiyang.com/product/48.html
更新时间:2026-10-22 21:28:22