未来五年中国环保专用设备制造行业预测分析 环境保护专用设备销售趋势与市场展望
一、行业背景与政策驱动
环保专用设备制造业是支撑污染防治攻坚战和绿色低碳转型的基础性产业,涵盖大气治理、水处理、固废处置、土壤修复、噪声控制、环境监测等细分领域。在“双碳”目标、生态文明建设以及《“十四五”生态环境保护规划》《环保装备制造业高质量发展行动计划》等政策推动下,行业保持较快增长。环境保护专用设备销售规模从“十三五”末的约 thousands 亿元级持续扩大,产品结构由单一末端治理设备向系统化、成套化、智能化装备升级。
二、未来五年市场需求预测
(一)大气治理设备:超低排放改造向非电行业延伸
钢铁、水泥、焦化、玻璃等非电行业超低排放改造将在未来五年加速推进,带动脱硫、脱硝、除尘、挥发性有机物(VOCs)治理设备需求。预计大气治理专用设备销售年均增速保持在5%—8%,其中VOCs治理设备、高效除尘设备和碳捕集、利用与封存(CCUS)相关配套装备将成为增量亮点。
(二)水处理设备:提标改造与资源化利用双轮驱动
城镇污水处理厂提标改造、工业园区废水深度处理、农村生活污水治理以及海水淡化、再生水利用等领域将持续释放设备需求。膜分离设备、高效曝气设备、污泥处理处置设备和一体化污水处理装置销售有望保持稳定增长,预计水处理专用设备市场年均增速在6%—9%。
(三)固废与资源循环设备:垃圾分类与循环经济带来新机遇
随着“无废城市”建设推进、垃圾分类制度深化以及废旧物资循环利用体系完善,智能分选设备、厨余垃圾处理设备、危险废物处置设备和再生资源加工装备需求上升。固废处理专用设备销售预计年均增长8%—12%,成为行业增速较高的板块之一。
(四)环境监测设备:智慧环保与碳监测拓展空间
生态环境监测网络向基层延伸、碳监测评估试点扩容以及污染源在线监测运维规范化,将推动环境监测专用仪器仪表销售增长。小型化、便携化、网格化监测设备和碳监测设备成为新增长点,预计年均增速在7%—10%。
(五)土壤与地下水修复设备:市场逐步培育
受土壤污染防治资金投入和修复项目落地节奏影响,土壤修复专用设备市场仍处于培育期,未来五年销售规模有望稳步扩大,但增速波动较大,成套化、移动式修复装备更具市场潜力。
三、销售渠道与竞争格局变化
环境保护专用设备销售模式正由单一设备销售向“设备+工程+运营”综合服务转变。EPC、EPC+O、设备租赁、合同环境服务等模式占比提升,制造企业加速向系统解决方案提供商转型。竞争格局方面,行业集中度逐步提高,头部企业在技术研发、成套装备和品牌渠道方面优势明显,中小企业则在细分领域深耕。预计未来五年行业并购整合增多,价格竞争向技术竞争、服务竞争转变。
四、影响行业发展的主要因素
利好因素包括:碳达峰碳中和战略持续投入、环保标准趋严、设备更新改造政策支持、绿色金融和财政资金倾斜。风险因素包括:地方财政压力影响项目付款、部分领域产能过剩、原材料价格波动、技术迭代加快导致产品生命周期缩短,以及国际市场竞争加剧对出口销售的影响。
五、未来五年销售规模与结构预测
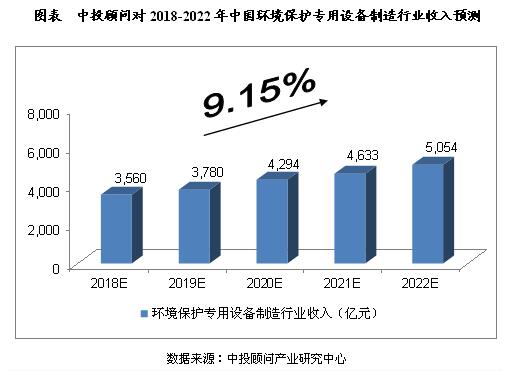
综合判断,未来五年中国环保专用设备制造行业营业收入有望保持中速增长,年均增速预计在6%—9%区间,环境保护专用设备销售规模将持续扩大,到2030年行业营收有望较2025年实现约40%—55%的累计增长。结构上,大气和水处理设备仍占主导,固废资源化设备和环境监测设备占比提升,智能化、低碳化、成套化装备销售占比明显上升。出口方面,随着“一带一路”绿色合作深入,中国环保装备出口销售有望保持较快增长,东南亚、中东、非洲等市场成为重要增量区域。
六、结论与建议
未来五年,中国环保专用设备制造行业仍处于重要发展机遇期,但增长动力由政策驱动向政策与市场双轮驱动转变。企业应聚焦细分赛道技术创新,提升成套装备和智慧运维能力,优化销售渠道布局,积极拓展海外市场;同时关注应收账款风险,强化现金流管理。环境保护专用设备销售将呈现“总量稳增、结构优化、技术升级”的发展态势,具备核心技术和系统服务能力的企业有望获得更大市场份额。
如若转载,请注明出处:http://www.tj-aofeiyang.com/product/47.html
更新时间:2026-10-22 08:09:45