环境保护专用设备制造与销售 企业合规经营与登记实务指南
环境保护专用设备制造与销售:企业合规经营与登记实务指南
一、经营范围表述的法律意义
经营范围是企业从事经营活动的法定边界,也是市场主体登记的核心事项之一。根据《中华人民共和国市场主体登记管理条例》第八条,经营范围属于登记事项,企业应当在登记的经营范围内从事经营活动。
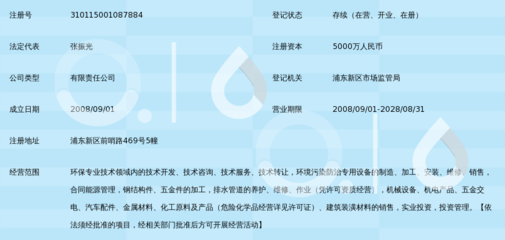
"环境保护专用设备制造;环境保护专用设备销售"这一表述,看似简单,实则涉及制造业与批发零售业两个不同行业类别,在企业设立、税务登记、资质申请等环节均需准确把握。
二、两项经营范围的具体内涵
(一)环境保护专用设备制造
环境保护专用设备制造属于制造业范畴。根据《国民经济行业分类》(GB/T 4754-2017),该类业务通常对应"专用设备制造业"下的"环境保护专用设备制造"(行业代码3591),具体包括:
- 水污染防治专用设备:污水处理设备、中水回用设备、膜分离设备等;
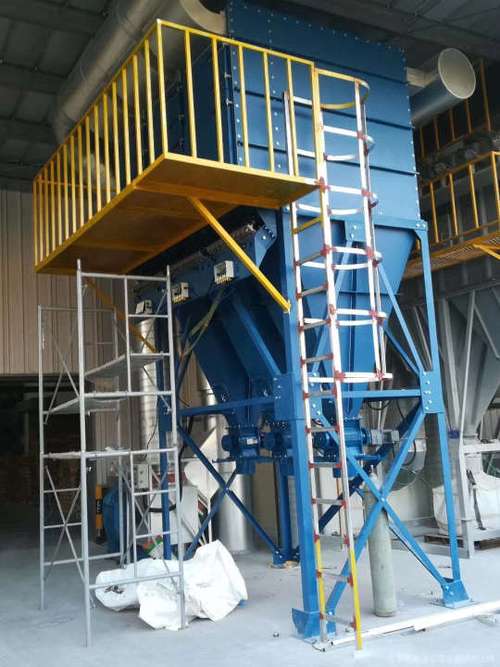
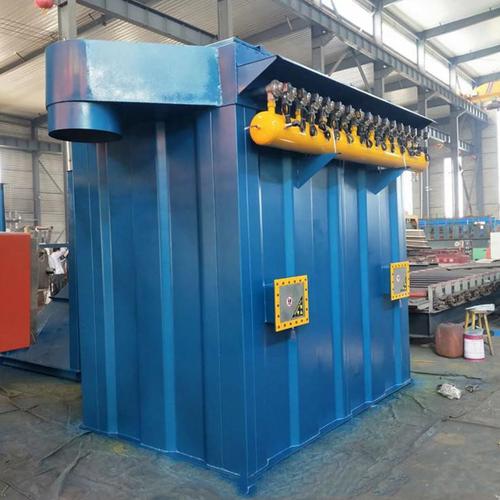
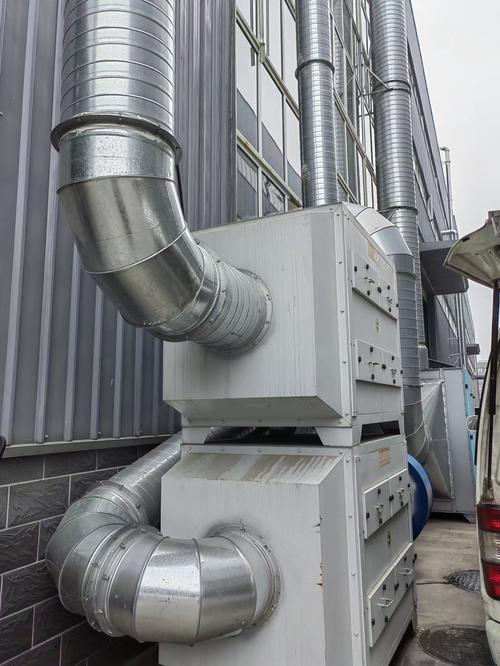
- 大气污染防治专用设备:除尘设备、脱硫脱硝设备、废气净化设备等;
- 固体废物处理专用设备:垃圾焚烧设备、压实设备、分选设备等;
- 噪声与振动控制设备:消声器、隔声屏障等;
- 土壤修复专用设备及环境监测专用仪器仪表等。
需要特别提示的是,制造类经营范围通常涉及生产场地、环保审批(环评)、安全生产等前置或后置要求,企业应结合实际生产活动判断是否需要办理相关许可。若涉及压力容器、特种设备等,还需取得相应特种设备制造许可证。
(二)环境保护专用设备销售
销售属于批发和零售业范畴,相对制造而言准入门槛较低,一般无需前置审批。但需注意:
- 销售活动应与制造活动在经营范围中分别列明,避免以"生产销售"笼统表述导致登记不规范;
- 若销售涉及进口设备,需遵守进出口相关管理规定;
- 销售活动中如附带安装、维修服务,应考虑是否需要增列"安装""维修"等相关经营项目。
三、登记实务中的常见问题
问题一:制造与销售能否合并表述?
根据市场监管总局经营范围规范表述目录,建议分别表述为"环境保护专用设备制造"和"环境保护专用设备销售",使用规范条目,避免自拟表述被登记机关退回。原提示词中"销售"重复出现,属于表述冗余,登记时应予修正。
问题二:是否需要办理环保审批?
制造类企业通常需要办理环境影响评价审批或备案,具体依据《建设项目环境影响评价分类管理名录》确定环评类别。销售类一般不需要,但若涉及仓储、拆解等环节则另当别论。
问题三:能否享受税收优惠?
从事环境保护专用设备制造的企业,符合条件的可享受相关税收优惠,如购置用于环境保护的专用设备投资额抵免企业所得税等,建议咨询主管税务机关确认适用条件。
四、合规经营建议
- 规范登记表述:使用经营范围规范表述目录中的标准条目,制造与销售分列,删除重复内容;
- 关注许可事项:制造环节涉及环评、安全生产、特种设备等要求的,应依法办理;
- 留存业务凭证:制造与销售业务分别核算,便于税务处理及后续资质申请;
- 适时增列项目:如开展设备安装、维修、技术咨询等配套业务,应及时办理经营范围变更登记。
五、
"环境保护专用设备制造;环境保护专用设备销售"这一经营范围,覆盖了环保产业链中游的设备供给环节,市场前景广阔。企业在设立和经营过程中,应以规范登记为基础,以许可合规为保障,方能稳健开展业务,在环保产业中行稳致远。
如若转载,请注明出处:http://www.tj-aofeiyang.com/product/27.html
更新时间:2026-10-22 22:58:09